
Controle de estoque de produtos químicos: evite não conformidades
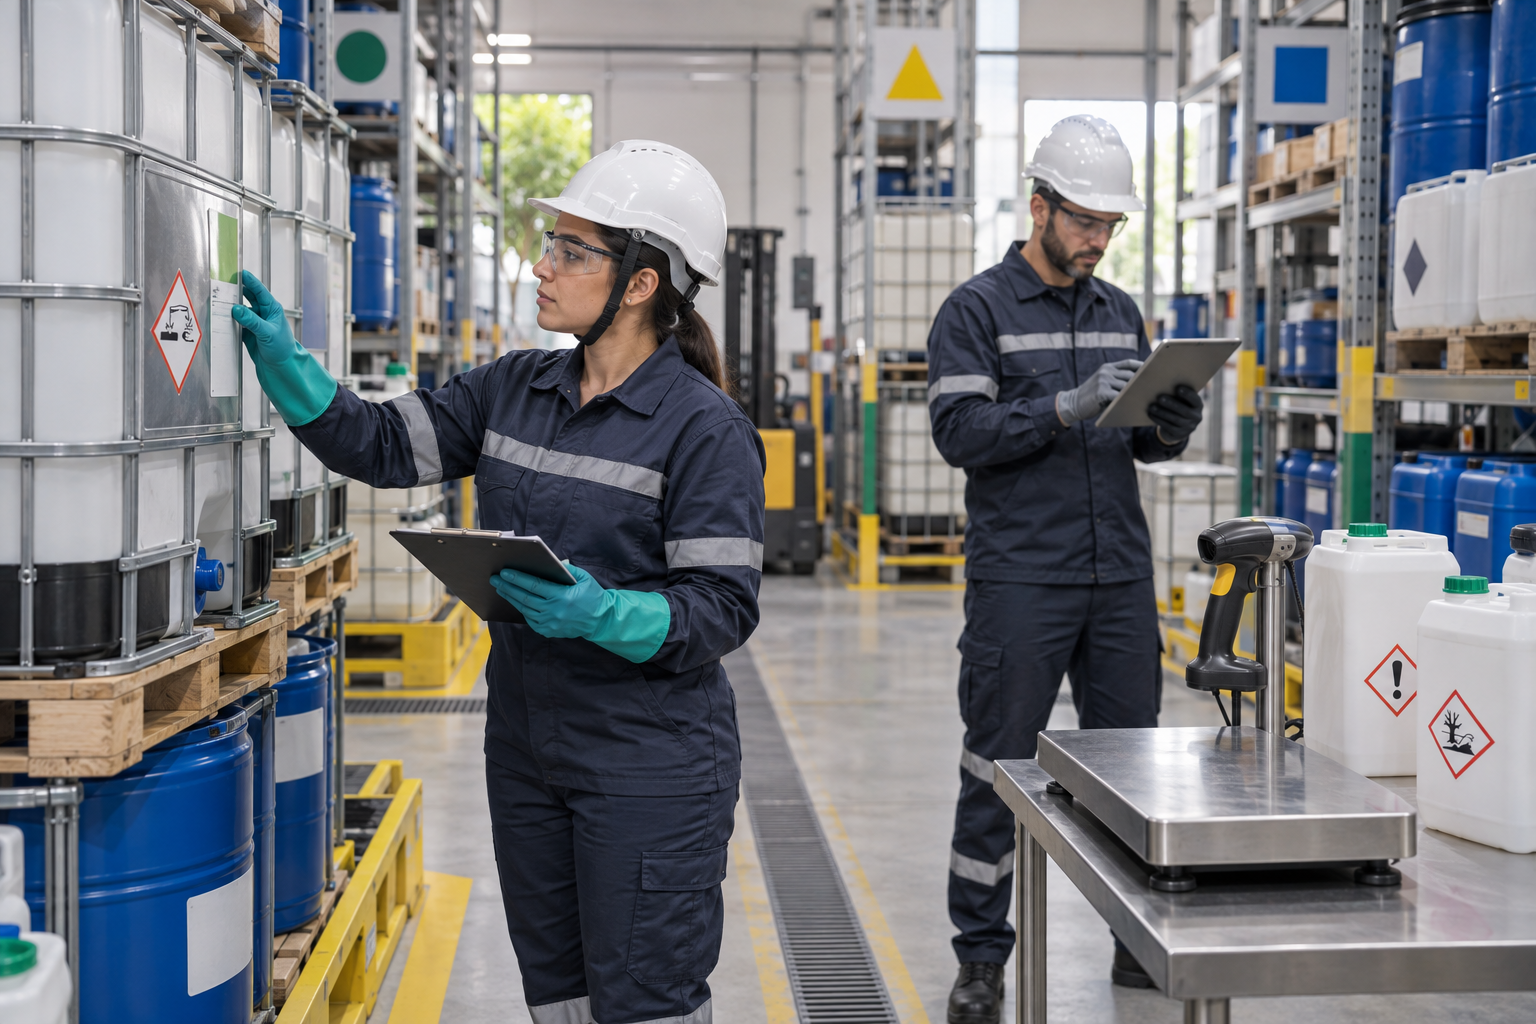
O saldo exibido no sistema nem sempre representa a quantidade disponível no depósito. Diferenças de unidade de medida, perdas operacionais, devoluções não registradas, embalagens parcialmente consumidas e movimentações lançadas fora do período podem criar divergências difíceis de explicar durante uma fiscalização.
Quando a substância está sujeita ao controle da Polícia Federal, do Exército Brasileiro, de uma Polícia Civil estadual ou da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), o problema deixa de ser apenas logístico. Uma inconsistência pode afetar mapas de movimentação, licenças, rastreabilidade, documentos fiscais e a continuidade da operação.
Um processo confiável precisa conectar recebimento, armazenagem, consumo, produção, transferência, venda, descarte e inventário físico. Também deve considerar qual órgão controla cada produto, pois as listas, os limites e as obrigações não são iguais.
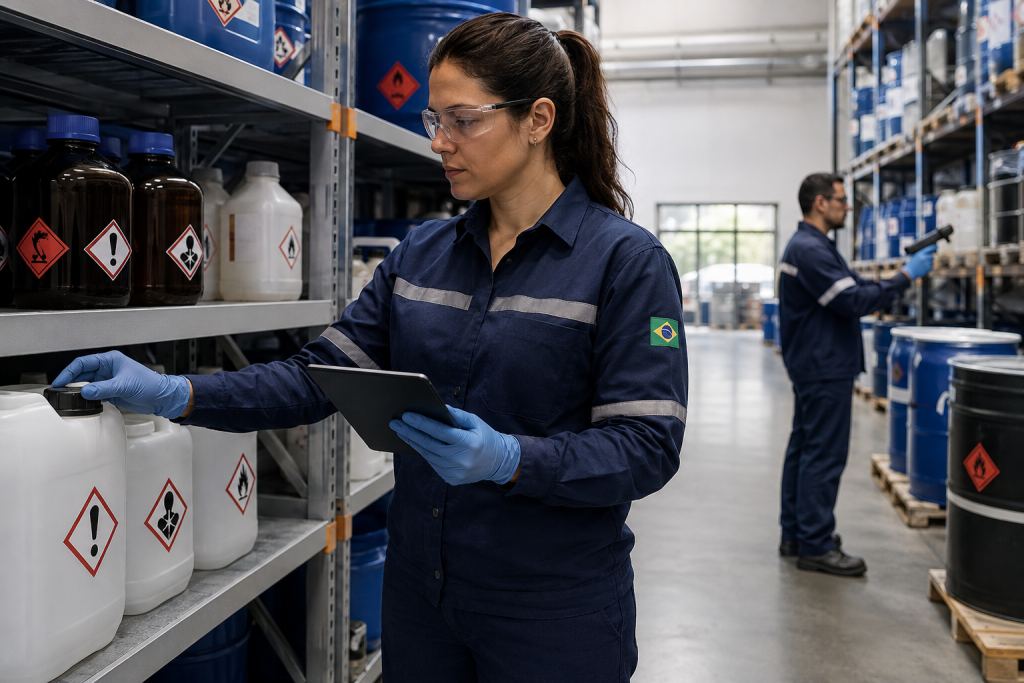
Este artigo apresenta boas práticas para estruturar o controle de estoque de produtos químicos, investigar diferenças e produzir evidências consistentes para auditorias e fiscalizações.
O que é o controle de estoque de produtos químicos?
O controle de estoque de produtos químicos é o conjunto de procedimentos usados para registrar, rastrear e conciliar todas as entradas, saídas, transformações, perdas e destinações de substâncias, sujeitas à fiscalização ou não.
O processo deve demonstrar de onde o produto veio, onde foi armazenado, como foi utilizado e qual quantidade permanece na empresa. Além do saldo contábil, exige identificação regulatória, documentos comprobatórios, controle de acesso e correspondência entre o estoque físico e as declarações enviadas aos órgãos competentes.
A estruturação de um inventário de produtos químicos é um dos pontos de partida para centralizar informações sobre composição, quantidades, localização, fornecedores, perigos e condições de armazenamento.
Por que o estoque regulatório exige mais do que um inventário comum?
Em um estoque convencional, a preocupação costuma estar concentrada na disponibilidade dos materiais, no giro e no excesso de capital imobilizado. Para produtos controlados, em especial, é necessário acrescentar uma camada regulatória capaz de comprovar a legitimidade de cada movimentação.
Essa rastreabilidade deve permitir a reconstrução do histórico do produto. Conforme a atividade desenvolvida, a empresa precisa relacionar:
- fornecedor ou destinatário;
- nota fiscal ou documento equivalente;
- data da movimentação;
- produto, concentração e apresentação;
- quantidade e unidade de medida;
- lote, quando aplicável;
- local de armazenamento;
- ordem de produção, requisição ou centro de custo;
- responsável pela operação;
- perdas, sobras, devoluções e destinação de resíduos;
- declaração transmitida ao órgão fiscalizador.
Saldo físico, saldo sistêmico e saldo regulatório
Uma das práticas mais relevantes é tratar separadamente três referências:
- Saldo físico: quantidade efetivamente encontrada no local de armazenamento.
- Saldo sistêmico: quantidade registrada no ERP, WMS, planilha ou sistema de gestão.
- Saldo regulatório: posição apurada conforme as regras de declaração do órgão competente.
Os três saldos devem ser conciliáveis, mas podem não ser numericamente idênticos em determinado momento. Uma entrada física recebida no fim do dia, por exemplo, pode estar pendente de conferência e lançamento.
O problema surge quando a diferença não possui causa identificada, documento comprobatório, responsável definido e prazo para regularização.
Quais produtos e operações devem entrar no controle?
A recomendação é que, por questões econômicas e de segurança, todos os produtos químicos tenham estoque controlado, mesmo que somente esse controle de estoque para os produtos controlados por autoridades seja legalmente exigido e possa geral não conformidades legais e autuações.
Não existe uma única lista nacional que concentre todos os produtos químicos controlados. Uma mesma substância pode estar sujeita a mais de um regime, enquanto outra pode ser controlada apenas em determinada concentração, quantidade ou aplicação.
A matriz regulatória da empresa deve considerar, pelo menos, os seguintes âmbitos.
Produtos controlados pela Polícia Federal
A Lei nº 10.357/2001 abrange atividades como fabricação, produção, armazenamento, transformação, embalagem, compra, venda, aquisição, posse, transporte, distribuição, importação, exportação, reaproveitamento, reciclagem, transferência e uso de produtos químicos que possam ser desviados para a elaboração ilícita de substâncias entorpecentes.
A relação aplicável e os atos vigentes devem ser consultados na página de legislação de produtos químicos da Polícia Federal. O enquadramento e as obrigações correspondentes dependem do produto, da concentração, da quantidade, da atividade e das hipóteses de isenção.
Para aprofundar essa análise, o conteúdo sobre produtos químicos controlados pela Polícia Federal explica os principais critérios regulatórios e cuidados que as empresas devem observar.
Produtos Controlados pelo Exército
O Exército Brasileiro fiscaliza os Produtos Controlados pelo Exército, conhecidos como PCE. Esse universo pode abranger explosivos, propelentes, produtos químicos de interesse militar e outros materiais definidos na regulamentação específica.
Os procedimentos, documentos e sistemas aplicáveis aos PCE não devem ser confundidos com os da Polícia Federal. Uma empresa que opera nos dois regimes precisa manter uma matriz capaz de separar as exigências e, ao mesmo tempo, evitar registros duplicados ou contraditórios.
Controle exercido pelas Polícias Civis
Determinados estados estabelecem controles próprios sobre produtos químicos em âmbito local. As listas, licenças, livros, mapas, prazos e procedimentos variam conforme a unidade federativa.
Por isso, uma filial não deve copiar automaticamente o enquadramento da matriz ou de outro estabelecimento. A análise precisa considerar o endereço da unidade, a atividade realizada e a regulamentação estadual vigente.
Produtos e agentes regulados pela ANP
A atuação da ANP não equivale a um controle universal de todos os produtos químicos. Suas exigências alcançam produtos, atividades e agentes inseridos nos mercados regulados pela agência.
No caso dos solventes, por exemplo, existem regras específicas para produtores, distribuidores e consumidores industriais enquadrados. A ANP esclarece que o consumidor industrial cadastrado pode adquirir solventes diretamente de refinarias e centrais petroquímicas, observados os requisitos regulatórios e o volume homologado pela instituição.
Os critérios de cadastro podem ser consultados nas orientações oficiais para o consumidor industrial de solventes. A empresa deve verificar se o produto e a atividade estão dentro do alcance da agência, em vez de classificar todo solvente como sujeito às mesmas obrigações.
Como funciona o controle de estoque na prática?
Um processo confiável pode ser organizado em oito etapas integradas.
- Identifique o enquadramento regulatório
Construa uma lista mestra contendo nome químico, nome comercial, número CAS, composição, concentração, unidade de controle, órgão competente, limite aplicável e fundamento normativo.
Registre também os produtos analisados e classificados como não controlados, mantendo a justificativa técnica utilizada na decisão. - Qualifique fornecedores, clientes e transportadores
Antes da operação, verifique se as partes possuem os documentos exigidos para o produto e a atividade. A validade das licenças deve ser monitorada, pois um cadastro aprovado no passado pode estar vencido, suspenso ou incompatível com a operação pretendida. - Confira o recebimento
Compare pedido, nota fiscal, rótulo, lacre, lote, concentração, quantidade e unidade de medida. Divergências devem ser segregadas e tratadas antes da disponibilização do material para uso. - Defina o endereçamento e o controle de acesso
O sistema deve indicar onde cada produto se encontra. Transferências entre depósitos, tanques, laboratórios e áreas produtivas precisam ser registradas, inclusive quando não geram documento fiscal.
Além da localização, devem ser avaliados os riscos no armazenamento de produtos perigosos, como incompatibilidade química, ventilação inadequada, ausência de contenção e volumes incompatíveis com a estrutura disponível. - Registre cada movimentação na origem
Consumo, fracionamento, transformação, transferência, devolução, venda, perda e descarte devem ser lançados no momento da operação. Acumular registros para o fechamento mensal aumenta o risco de omissões e lançamentos retroativos sem evidência suficiente. - Padronize unidades e conversões
Defina a unidade oficial de cada item e documente as conversões. Quando houver transformação entre litros e quilogramas, a densidade deve estar vinculada à temperatura de referência e à fonte técnica utilizada. - Execute conciliações periódicas
Compare estoque físico, sistema de gestão, documentos fiscais, ordens de produção e controles regulatórios. Produtos de maior risco, valor ou frequência de movimentação podem exigir contagens cíclicas mais frequentes. - Feche o período e transmita as declarações
Antes do envio, revise saldos, operações atípicas, perdas, ajustes e pendências. A transmissão ao órgão não encerra o processo: protocolos, arquivos enviados, memória de cálculo e aprovação interna devem permanecer arquivados.
Aspectos técnicos e regulatórios que exigem atenção
1.Mapas Mensais de Controle da Polícia Federal
A Instrução Normativa DG/PF nº 338/2026 disciplina o controle dos produtos listados na Portaria MJSP nº 204/2022. De acordo com a norma, as pessoas físicas e jurídicas que exercem atividades sujeitas à fiscalização devem informar mensalmente as operações realizadas.
Os Mapas Mensais de Controle devem ser preenchidos no SIPROQUIM até o 15º dia do mês seguinte. A obrigação permanece mesmo quando não ocorre movimentação no período, conforme a Instrução Normativa DG/PF nº 338/2026.
O fechamento interno precisa ocorrer antes desse prazo. Caso contrário, a equipe pode transmitir informações sem concluir a conciliação, descobrir divergências posteriormente e depender de retificações que aumentam a exposição regulatória.
2.Medição de líquidos, sólidos e embalagens abertas
A contagem de embalagens fechadas costuma ser simples. A dificuldade está em tanques, bombonas parcialmente utilizadas, produtos higroscópicos e processos com variação de densidade ou retenção em tubulações.
A empresa deve definir métodos de medição compatíveis com a operação, como:
- pesagem em balança calibrada;
- medição volumétrica;
- régua ou tabela de arqueação de tanques;
- células de carga;
- medidores de vazão;
- cálculo por diferença de massa;
- balanço de massa do processo.
A tolerância de medição não pode ser usada como justificativa genérica para qualquer diferença. Ela deve resultar da capacidade do instrumento, do método empregado, da incerteza conhecida e das características do produto.
3.Misturas, diluições e transformações
Quando um produto controlado é consumido na fabricação de uma mistura, o registro deve preservar a relação entre matéria-prima, quantidade utilizada, lote ou ordem de produção e produto resultante.
A diluição não significa necessariamente o encerramento do controle. A concentração final e as regras do órgão precisam ser avaliadas antes de classificar a mistura como não controlada. A mesma cautela vale para recuperação de solventes, reprocessamento, reciclagem e reaproveitamento.
4.Perdas, vazamentos e resíduos
Perdas operacionais podem ocorrer, mas precisam de critérios técnicos e evidências. Evaporação, retenção em equipamento, amostragem, derramamento e variação de processo não devem ser agrupados em um ajuste único denominado “quebra de estoque”.
Cada ocorrência deve indicar:
- produto e quantidade;
- data e local;
- motivo da perda;
- método de quantificação;
- responsável pelo registro;
- ação corretiva, quando necessária;
- destinação do resíduo;
- reflexo no controle regulatório.
O resíduo não deve ser baixado automaticamente apenas porque saiu da área produtiva. Enquanto permanecer sob guarda da empresa, pode exigir rastreabilidade, segregação e controle conforme sua composição e o regime aplicável.
5.Documentos fiscais e registros operacionais
O estoque regulatório deve manter coerência com notas fiscais de entrada e saída, documentos de transporte, devoluções e transferências entre estabelecimentos. Entretanto, o documento fiscal não representa todas as movimentações internas.
Requisições de produção, fracionamentos, transferências entre depósitos e baixas por perda precisam de documentos operacionais próprios. Essa integração melhora a segurança fiscal e evita que o ERP apresente um saldo incapaz de explicar o consumo real.
Controles recomendados para reduzir não conformidades
| Ponto de controle | Evidência esperada | Frequência recomendada | Risco prevenido |
| Lista mestra regulatória | Cadastro com CAS, concentração, órgão e fundamento | Na inclusão e após mudanças normativas | Enquadramento incorreto |
| Validade de licenças | Certificados e alertas de vencimento | Monitoramento contínuo | Operação com documento vencido |
| Conferência de recebimento | Checklist, nota fiscal e registro da quantidade | Em cada recebimento | Entrada incorreta ou não autorizada |
| Movimentação interna | Requisição, ordem de produção ou transferência | Em cada operação | Perda de rastreabilidade |
| Contagem cíclica | Relatório físico comparado ao sistema | Conforme risco e movimentação | Acúmulo de divergências |
| Balanço de massa | Entradas, consumo, produção, perdas e saldo | Por lote, campanha ou período | Consumo incompatível com a produção |
| Fechamento regulatório | Conciliação aprovada e memória de cálculo | Mensal, quando aplicável | Declaração incorreta |
| Gestão de acessos | Perfis, autorizações e histórico de alterações | Revisão periódica | Lançamentos indevidos |
| Investigação de diferenças | Registro de causa, evidências e ação corretiva | A cada divergência | Ajustes sem justificativa |
A frequência indicada é uma referência de gestão. Ela deve ser ajustada ao órgão competente, ao volume movimentado, ao risco de desvio, às características da instalação e aos procedimentos internos da empresa.
Principais erros no controle de estoque de produtos controlados
1. Controlar apenas pelo nome comercial
Impacto: produtos com composições semelhantes podem receber enquadramentos diferentes, enquanto apresentações distintas da mesma substância podem ficar fora do cadastro.
Como evitar: use número CAS, composição, concentração e especificação técnica como elementos de identificação. Confirme o enquadramento nas listas vigentes.
2. Ajustar o saldo sem investigar a causa
Impacto: o sistema passa a coincidir com a contagem física, mas perde-se a explicação sobre vazamento, erro de conversão, desvio, lançamento duplicado ou consumo não registrado.
Como evitar: bloqueie ajustes sem motivo padronizado, documento comprobatório e aprovação. Divergências relevantes devem gerar investigação e ação corretiva.
3. Misturar unidades de medida
Impacto: compras em quilogramas, consumo em litros e declarações em outra unidade produzem diferenças artificiais, especialmente quando a densidade é aplicada sem referência técnica.
Como evitar: estabeleça uma unidade de controle por produto e mantenha fórmulas, densidades, temperaturas de referência e regras de arredondamento documentadas.
4. Registrar as movimentações somente no fim do mês
Impacto: a equipe passa a depender de memória, mensagens e anotações dispersas. O fechamento se torna demorado e pode omitir transferências, devoluções e perdas.
Como evitar: registre a movimentação no ponto em que ela acontece e integre almoxarifado, laboratório, produção, compras, vendas, fiscal e meio ambiente.
5. Aplicar a mesma regra a todos os órgãos
Impacto: a empresa pode enviar informações no formato errado, deixar de solicitar uma licença ou criar controles desnecessários que aumentam o custo operacional.
Como evitar: mantenha uma matriz por produto, estabelecimento, atividade e autoridade competente. Polícia Federal, Exército, Polícias Civis e ANP possuem escopos distintos.
6. Ignorar embalagens abertas e resíduos
Impacto: o estoque registra uma embalagem inteira, embora parte do conteúdo tenha sido utilizada, evaporado ou encaminhado para uma área de resíduos.
Como evitar: adote pesagem, medição ou outro método tecnicamente definido para embalagens parciais e mantenha a rastreabilidade até a destinação efetiva.
Benefícios de um controle de estoque bem estruturado
A adoção de um processo integrado reduz o tempo gasto em inventários emergenciais, correções de mapas e busca por documentos. As equipes passam a trabalhar com a mesma referência, o que melhora a qualidade das decisões de compra e produção.
A redução de custos também aparece na diminuição de perdas, vencimentos, compras desnecessárias e capital imobilizado. Ao identificar consumos fora do padrão, a empresa pode corrigir falhas de processo antes que elas se transformem em desvios recorrentes.
Do ponto de vista regulatório e fiscal, a rastreabilidade facilita a demonstração de conformidade. Licenças, notas fiscais, movimentações internas e declarações deixam de ser controles isolados e passam a compor uma trilha de evidências.
O processo ainda oferece melhores condições para o crescimento empresarial. A abertura de uma filial, a inclusão de um produto ou o aumento da capacidade produtiva pode ser avaliado com base em dados confiáveis e em uma matriz regulatória já estruturada.
- redução de perdas e desperdícios;
- maior eficiência no fechamento mensal;
- melhor previsibilidade de compras e consumo;
- mais segurança fiscal e regulatória;
- rastreabilidade para auditorias e fiscalizações;
- decisões mais consistentes sobre expansão e novos produtos.
Perguntas frequentes sobre controle de estoque de produtos químicos
1.Toda empresa que armazena produto químico precisa de licença?
Não necessariamente. A exigência depende do produto, da concentração, da quantidade, da atividade e do órgão competente. A análise deve ser feita com base nas listas e regras vigentes, inclusive nas hipóteses de isenção.
2.Qual é a periodicidade ideal do inventário físico?
A frequência deve considerar risco, volume e intensidade das movimentações. Itens de maior sensibilidade podem exigir contagens semanais ou mensais, enquanto outros podem seguir ciclos mais longos. A contagem anual, isoladamente, costuma ser insuficiente para detectar desvios em tempo hábil.
3.A FDS informa se o produto é controlado?
A FDS — Ficha com Dados de Segurança — fornece dados úteis sobre composição, identificação e perigos, mas não substitui a análise regulatória. O enquadramento exige confronto com as listas oficiais, os limites de concentração e quantidade e a atividade realizada.
4.Como corrigir uma diferença entre o estoque físico e o sistema?
Primeiro, interrompa o ajuste automático e investigue recebimentos, consumos, transferências, conversões, perdas e duplicidades. Depois de identificar a causa, documente a evidência, aprove a correção e avalie se alguma declaração regulatória precisa ser retificada.
5.Meses sem movimentação precisam ser declarados à Polícia Federal?
Sim, para as pessoas físicas e jurídicas sujeitas à obrigação prevista na IN DG/PF nº 338/2026. O Mapa Mensal de Controle deve ser preenchido no SIPROQUIM até o 15º dia do mês subsequente, mesmo quando não houver movimentação.
6.Um sistema informatizado garante a conformidade do estoque?
Não. O sistema melhora a segurança, a rastreabilidade e o processamento das informações, mas depende de cadastros corretos, procedimentos definidos e registros feitos no momento adequado. A empresa continua responsável por validar o enquadramento, investigar diferenças e conservar as evidências.
O que sua empresa precisa manter sob controle
O controle de estoque de produtos químicos deve começar pelo enquadramento correto de cada substância, e não pela simples contagem de embalagens. Produto, concentração, quantidade, atividade, estabelecimento e órgão fiscalizador determinam quais controles serão necessários.
Na operação, todas as entradas, transferências, transformações, perdas, destinações de resíduos e saídas precisam formar uma cadeia rastreável. Estoque físico, registros internos, documentos fiscais e declarações regulatórias devem ser conciliados antes do fechamento do período.
Diferenças não devem ser ocultadas por ajustes. Elas precisam ser quantificadas, investigadas e documentadas. Com uma lista mestra confiável, responsabilidades definidas, critérios de medição e revisão periódica, a empresa reduz não conformidades e melhora a previsibilidade operacional.
Estruture seu controle regulatório com suporte especializado
A INTERTOX atua com soluções em gestão de produtos químicos, inventários, produtos controlados, assuntos regulatórios, armazenamento seguro e organização de processos de conformidade.
O suporte técnico pode ajudar sua empresa a avaliar o enquadramento dos produtos, revisar licenças, estruturar controles de movimentação e corrigir pontos vulneráveis antes de auditorias ou fiscalizações.
Converse com a equipe da INTERTOX e solicite uma avaliação das necessidades regulatórias do seu estoque de produtos químicos controlados.